


Loan Calculator Ultra
0.00.00 მიმოხილვები
აპის მახასიათებლები
- ვერსია
- 1.5.0.0
- განახლების თარიღი
- ლიცენზია
- Free
- ჩამოტვირთვები
- 1 000 000+
- შემქმნელი
- Paulo DEV
- კატეგორიები
- ფინანსები
- პლატფორმა
- Android
ეკრანის სურათები
 ანალიზის ავტორი: AppCompare
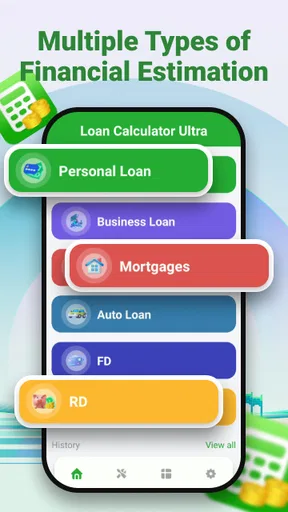
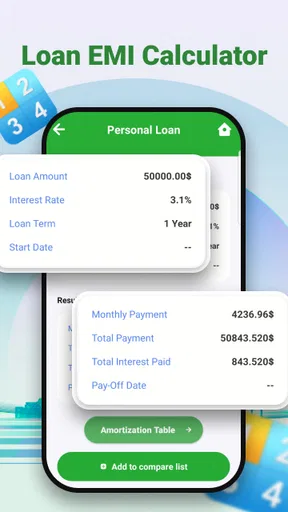
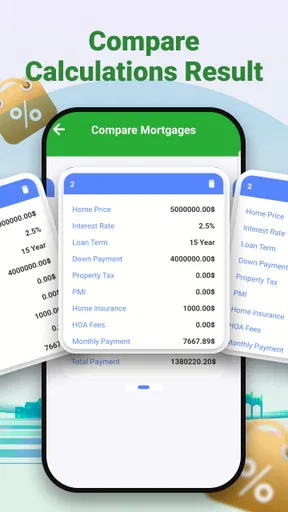
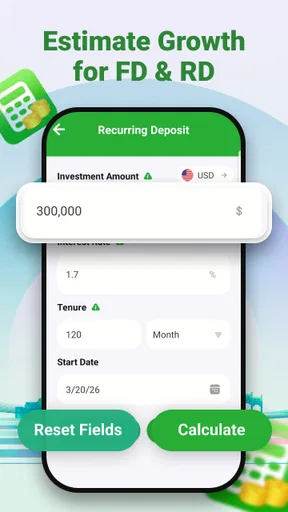
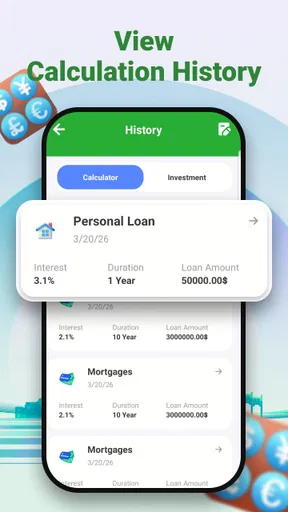
როცა სესხის შეთავაზებებს ვადარებ ან დანაზოგის მომავალ ღირებულებას ვითვლი, ყველაზე მეტად სწრაფი, გასაგები საწყისი შეფასება მჭირდება. Loan Calculator Ultra ამ ამოცანას ორი მიმართულებით უდგება: ეხმარება სესხის სცენარების დათვლასა და დეპოზიტის შესაძლო დაბრუნების სიმულაციაში. ჩემი შთაბეჭდილებით, ეს არის ფინანსური კალკულატორი იმ ადამიანისთვის, ვისაც გადაწყვეტილებამდე რამდენიმე ვარიანტის გადამოწმება სურს და არა რთული ფინანსური მართვის სისტემა.
სად არის აპი ახლა და რაში გამოდგება
აპი ფინანსურ კატეგორიას ეკუთვნის, უფასოა და მისი შემქმნელია Paulo DEV. ამჟამად მისი ვერსიაა 1.5.0.0; გამოშვების თარიღად მითითებულია 2026 წლის 23 მარტი. ეს ფაქტები მკითხველს ეხმარება გაიგოს, რომელ პროდუქტზეა საუბარი, თუმცა თავისთავად არ გვიჩვენებს, როგორ მუშაობს თითოეული გამოთვლის ეკრანი ან რამდენად ხშირად იცვლება აპი. ამიტომ მას ვაფასებ იმ პრაქტიკული დანიშნულებით, რომელიც აშკარაა: სესხისა და დეპოზიტის სხვადასხვა სცენარის გამოთვლა.
სესხის კალკულატორის ღირებულება მხოლოდ საბოლოო თანხის ნახვა არ არის. სასარგებლოა იმის დანახვა, როგორ იცვლება შედეგი, როცა იცვლება ვადა, საპროცენტო პირობები ან საწყისი თანხა. დეპოზიტის სიმულაციაც მსგავსად გეხმარება: შეგიძლია წინასწარ შეაფასო, როგორ შეიძლება იმოქმედოს არჩეულმა სცენარმა დანაზოგზე. ეს განსაკუთრებით გამოსადეგია მანამდე, სანამ ბანკის შეთავაზებას მიიღებ ან ოჯახის ბიუჯეტში ახალ ვალდებულებას ჩასვამ.
ამ აპს 1 მილიონზე მეტი ჩამოტვირთვა აქვს, რაც მას ბევრის მიერ გამოყენებულ ინსტრუმენტად წარმოაჩენს, მაგრამ ჩამოტვირთვების რაოდენობა არ უდრის გამოთვლის სიზუსტის დამოუკიდებელ երաշխիքի։ მე նման აპի შედეგს միշտ դիտարկავდი როგორც დაგეგმვის საწყის წერტილს და არა საბოლოო ფინანსურ შეთავაზებას։ რეალური ხელშეკრულების პირობები შეიძლება მოიცავდეს საკომისიოს, დაზღვევას, გადასახადს ან დათვლის წესს, რომელიც მარტივ სიმულაციაში არ აისახება.
სესხის ვარიანტების შედარება უფრო გონივრულად
ჩემი რჩევაა, სესხის ერთი სცენარი არ ჩათვალო პასუხად. თუ უკვე გაქვს სავარაუდო თანხა, ჯერ შეარჩიე შენთვის მისაღები ყოველთვიური დატვირთვა, შემდეგ კი შეადარე ვადის რამდენიმე ვარიანტი. გრძელმა ვადამ შეიძლება პერიოდული გადასახადი უფრო მსუბუქად წარმოაჩინოს, მაგრამ ეს ავტომატურად არ ნიშნავს, რომ სესხი მთლიანობაში უკეთესი არჩევანია. მოკლე ვადა ხშირად სხვაგვარ სურათს აჩვენებს, ამიტომ შედარებისას ორივე შედეგს უნდა შეხედო და არა მხოლოდ იმ ციფრს, რომელიც დღეს უფრო კომფორტულია.
კონკრეტული ყოველდღიური შემთხვევა ასეთია: ბინის ტექნიკის შეძენას გეგმავ და თანხის ნაწილი სესხით უნდა დაფარო. სანამ მაღაზიაში საბოლოო გადაწყვეტილებას მიიღებ, კალკულატორში შეამოწმებ, რამდენად ეწყობა სხვადასხვა სავარაუდო ვადა შენს თვიურ ბიუჯეტს. შემდეგ იმავე თანხას უფრო მცირე ან დიდი შენატანის პირობებში წარმოიდგენ. ასეთი შედარება შესაძლოა დაგანახოს, რომ შესაძენი ნივთის ფასი მისაღებია, მაგრამ სესხის ყოველთვიური ვალდებულება სხვა აუცილებელ ხარჯებს ზედმეტად შეამცირებს.
მეორე სასარგებლო მიდგომაა შედეგების შედარება არა მხოლოდ საუკეთესო, არამედ ფრთხილ სცენართან. მაგალითად, ჯერ გამოთვალე ის ვარიანტი, რომლის გადახდაც ჩვეულებრივ თვეში შეგიძლია, შემდეგ კი იკითხე, გაუძლებ თუ არა იმავე ვალდებულებას მაშინაც, როცა მოულოდნელი ხარჯი გაჩნდება. აპი ბიუჯეტის შემცვლელი არ არის, მაგრამ გამოთვლის გამოყენება შეიძლება დაგეხმაროს, რომ გადაწყვეტილება მხოლოდ ოპტიმისტურ ვარაუდზე არ ააგო.
არჩევამდე წაკითხვა ღირს

Flightradar24: როგორ აქცევს ფრენების ყურება ცნობისმოყვარეებს საზოგადოებად

როცა რიტმი წყდება, რამდენად საიმედოა Tiles Hop

Spotify მუსიკას არჩევს ჩვენთან ერთად და ჩვენს ნაცვლად

Xiaomi-ის ამინდის აპზე გადასვლა: როდის ღირს და რას დაკარგავთ

ფერების შევსების მშვიდი რიტუალი: რატომ გვიზიდავს Coloring Games

eBay-ის აპი: იშვიათი ნივთების ძიება და გაყიდვა მოთმინებას მოითხოვს
დეპოზიტის სიმულაცია დანაზოგის დასაგეგმად
დეპოზიტის დაბრუნების სიმულაცია სხვა ტიპის კითხვას პასუხობს: თუ თანხას გარკვეული პირობებით განათავსებ, რა შედეგს შეიძლება ელოდო? აქაც სასარგებლოა სცენარების ერთმანეთთან შედარება. ერთი ვარიანტი შეიძლება დაგეხმაროს მოკლე მიზნის შეფასებაში, მეორე კი უფრო ხანგრძლივი დაგეგმვისთვის გამოდგეს. ასე კალკულատორი խթանում է հարցնել ոչ թե պարզապես «որքա՞ნს მივიღებ», არამედ «რა პირობებში է այդ արդյունքը ինձ համար მისაღები»։
Ավելի առաջադեմ, բայց պարզ կիրառություն է նպատակը հետադարձ հաշվարկել։ Օրինակ՝ եթե ուզում ես հասնել որոշակի խնայողության նպատակին, փորձիր մի քանի հավանական սկզբնական գումար կամ ժամկետ և տես, թե որ տարբերակն է համատեղելի քո իրական հնարավորությունների հետ։ Սա օգնում է չընտրել պայմաններ միայն թվացյալ բարձր արդյունքի հիման վրա։ Իսկ եթե առաջարկի տոկոսադրույքը փոփոխական է կամ հաշվարկը կախված է բարդ կապիտալացումից, վերջնական որոշումից առաջ համադրիր հավելվածի արդյունքը բանկի պաշտոնական պայմանների հետ։
Համեմատության մեջ Loan Calculator Ultra-ն ավելի նեղ և նպատակային գործիք է, քան աղյուսակային ծրագրերը, որտեղ կարելի է կառուցել բարդ ֆինանսական մոդելներ։ Փոխարենը, այն հարմար է նրանց, ովքեր ուզում են արագ տեսնել սցենարի պատկերը՝ առանց աղյուսակ կազմելու։ Բանկի սեփական հաշվիչը հաճախ ավելի տեղին է, երբ արդեն ընտրել ես կոնկրետ առաջարկ և պետք է ստուգես դրա պայմանները։ Իսկ անձնական ֆինանսների ամբողջական հավելվածը կարող է ավելի լավ լինել, եթե քեզ հարկավոր են ծախսերի հետևում, հաշիվների կազմակերպում կամ բյուջեի պատմություն. այս գործիքի հիմնական արժեքը հենց հաշվարկն ու համեմատությունն է։
Ինչ գիտենք ընթացիկ տարբերակի և փոփոխությունների մասին
Ներկայիս տարբերակը 1.5.0.0 է, իսկ հավելվածի թողարկման ամսաթիվը 2026 թվականի մարտի 23-ն է։ Այս տեղեկությունը նկարագրում է ծրագրի ներկա փաթեթը, բայց առանց փոփոխությունների ցանկի ճիշտ չի լինի պնդել, թե որ գործառույթն է ավելացվել կամ ինչն է վերափոխվել նախորդ տարբերակների համեմատ։ Այդ պատճառով ես արդիականության մասին եզրակացությունը սահմանափակում եմ հաստատված փաստերով. սա գործող ֆինանսական հաշվիչ է՝ նախատեսված սესխის և ավանդի տարբեր սցենարների համար։
Արդեն օգտագործողին տարբերակի համարը կարող է հուշել, թե որ թողարկումն է տեղադրված, սակայն միայն դրանից հնարավոր չէ հասկանալ, թե հաշվարկի ընթացքը փոխվել է, թե ոչ։ Գործնական խորհուրդս է՝ եթե նախկինում պահպանել ես որևէ արդյունք, նոր հաշվարկը ստուգիր նույն մուտքային պայմաններով և համոզվիր, որ համեմատում ես նույն տոկոսադրույքի, ժամկետի ու գումարի հիման վրա։ Միայն այդպես կարելի է նկատել արդյունքի տարբերությունը՝ առանց այն սխալմամբ հավելվածի փոփոխությանը վերագրելու։
Նոր օգտվողի համար այս տարբերակի կարևոր կողմը ոչ թե ենթադրյալ նորամուծությունն է, այլ այն, որ երկու տարբեր ֆինանսական հարց կարելի է դիտարկել մեկ պարզ գործիքի շրջանակում։ Սեսխի և ավանդի գնահատումը հաճախ նույն ընտանեկան որոշման մասերն են. վերցնե՞լ գումար հիմա, թե՞ օգտագործել առկա խնայողությունը, կամ պահե՞լ գումարը ավանդում՝ միաժամանակ համեմատելով այլ պարտավորության արժեքը։ Երկու հաշվարկի առկայությունը օգտակար է նման մտքի գործընթացում, բայց արդյունքները պետք է համեմատես զգուշությամբ, քանի որ տարբեր ֆինանսական պայմանները նույն կերպ չեն աշխատում։
Սահմանափակումներ, որոնք արժե հիշել
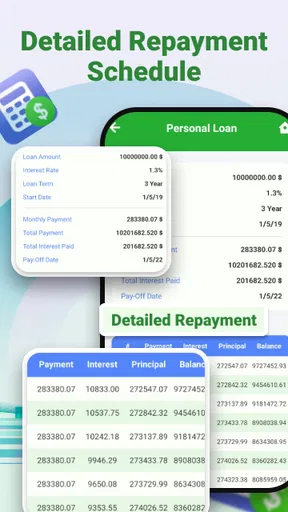
Կալկուլյატորի შედეგը այնքան օգտակար է, რამდენად სწორადაც ես մიანიშნებ պայմանները։ Եթե მომხმარებელმა սխալ տոկոսադրույք შეიყვანა կամ չի გაითვალისწინა պայմանագրային հավելյալ ხარჯը, հստակ ցուցադրված թիվը կարող է սխալ վստահություն առաջացնել։ Այդ պատճառով հաշվարկը դիտարկիր որպես նախնական համեմատություն, իսկ կոնկրետ վարկատուի կամ բանկի առաջարկը ստուգիր պաշտոնական վճարային գրաֆիկով։ Սա հատկապես կարևոր է, երբ ամսական վճարի փոքր տարբերությունն ազդում է քո ընդհանուր բյուջեի վրա։
Մեկ այլ սահմանափակում նպատակների շրջանակն է։ Եթե փնտրում ես ներդրումային խորհրդատու, եկամուտների ու ծախսերի ամբողջական հաշվառում կամ բանկային հաշիվների միավորում, այս հավելվածը ճիշտ փոխարինողը չէ։ Նույնպես, երբ անհրաժեշտ է ճշգրիտ հաշվարկ՝ հաշվի առնելով անհատական հարկային կանոններ, տույժեր կամ փոփոխվող տոկոսներ, ավելի նպատակահարմար է օգտվել մասնագիտական խորհրդատվությունից կամ տվյալ ֆինանսական կազմակերպության մանրամասն հաշվիչից։ Այստեղի արժեքը նախնական որոշմանն օգնելն է, ոչ թե բոլոր բացառությունները լուծելը։
Հավելվածի տարիքային գնահատականը 3+ է, բայց դրա թեման ֆինանսական է, ուստի գործնականում այն ավելի օգտակար է չափահասների համար, ովքեր քննարկում են վարկ կամ խնայողություն։ Գնահատականը բովանդակության տարիքային նշում է, ոչ թե ֆինանսական կարողության կամ խորհրդատվության չափանիշ։ Ես այն խորհուրդ կտայի որպես հաշվարկային գործիք, ոչ թե որպես որոշում կայացնող հեղինակություն։
Ում է հարմար և ինչին հետևել հետո
Loan Calculator Ultra-ն հարմար է այն մարդուն, ով որոշումից առաջ ուզում է արագ համեմատել սեսխի կամ ավանդի մի քանի սցենար։ Այն առավել օգտակար է, երբ արդեն ունես մոտավոր գումար և ցանկանում ես հասկանալ, թե ժամկետի կամ պայմանների փոփոխությունն ինչպես կարող է փոխել պատկերը։ Եթե պարզապես մեկ անգամ պետք է ստուգես վճարը, այսպիսի հաշվիչը կարող է բավարար լինել։ Եթե ուզում ես երկարաժամկետ բյուջե վարել կամ ստանալ անհատական ֆինանսական առաջարկ, այլ գործիք ավելի ճիշտ ընտրություն կլինի։
Հետագա օգտագործման ժամանակ ես կուշադրեի ոչ թե միայն նոր տարբերակի համարին, այլ այն բանին, թե արդյոք թողարկումների մասին տեղեկությունը հստակ բացատրում է փոփոխությունները, և արդյոք հաշվարկի պայմանները կարելի է հեշտությամբ համադրել ֆինանսական կազմակերպության փաստաթղթերի հետ։ Մինչ այդ լավագույն գործելակերպը պարզ է. գրիր մուտքագրած պայմանները, համեմատիր առնվազն երկու տարբերակ և արդյունքը հաստատիր իրական առաջարկի հետ։ Այդ սովորությունը կօգնի խուսափել այն տարածված սխալից, երբ ամենացածր ամսական վճարը շփոթում են ամենացածր ընդհանուր ծախսի հետ։
Իմ ընդհանուր գնահատմամբ՝ սա համեստ, նպատակային ֆինանսական գործիք է, ոչ թե համընդհանուր ֆինանսների կառավարման հավելված։ Ես այն կընտրեի սեսխի վճարումների կամ ավանդի հնարավոր արդյունքի նախնական գնահատման համար, հատկապես եթե պետք է մի քանի սցենար արագ համեմատել։ Պարզության այդ առավելությունն իմաստ ունի միայն այն դեպքում, երբ հիշում ես թվերի սահմանները. հաշվարկը կողմնորոշվելու համար է, իսկ վերջնական որոշումը պետք է հիմնվի ամբողջական պայմանների վրա։
პლუსები
- მხარს უჭერს სესხის გადახდების გამოთვლას სხვადასხვა პირობებით.
- გეხმარებათ ყოველთვიური შენატანისა და პროცენტის ხარჯის შეფასებაში.
- სესხის პირობების შეცვლით მარტივად შეადარებთ შესაძლო სცენარებს.
- შედეგები გამოგადგებათ ბიუჯეტის წინასწარ დაგეგმვაში.
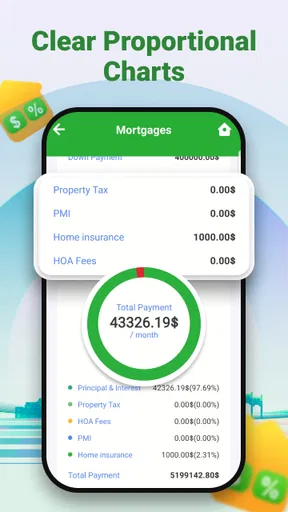
- სასარგებლოა იპოთეკური და სხვა ტიპის სესხების საორიენტაციო შეფასებისთვის.
მინუსები
- გამოთვლები საორიენტაციოა და ბანკის საბოლოო შეთავაზებას არ ცვლის.
- შედეგის სიზუსტე შეყვანილი მონაცემების სისწორეზეა დამოკიდებული.
- საკომისიოები და დამატებითი გადასახადები შესაძლოა ცალკე გასათვალისწინებელი იყოს.
- აპის ფუნქციებისა და ხელმისაწვდომობის ნაწილი მოწყობილობასა თუ ვერსიაზე შეიძლება იყოს დამოკიდებული.
- სესხის რეალური პირობები კრედიტორის წესებისა და მომხმარებლის პროფილის მიხედვით იცვლება.
ხშირად დასმული კითხვები: Loan Calculator Ultra
რა არის Loan Calculator Ultra და რისთვის გამოიყენება?
Loan Calculator Ultra არის სესხის გამოთვლის აპი, რომელიც მომხმარებელს ეხმარება სავარაუდო ყოველთვიური შენატანისა და სესხის ჯამური ღირებულების შეფასებაში. გამოთვლისთვის, როგორც წესი, საჭიროა სესხის თანხის, საპროცენტო განაკვეთისა და დაფარვის ვადის შეყვანა. შედეგი სასარგებლოა სხვადასხვა შეთავაზების შესადარებლად, თუმცა ის მხოლოდ საორიენტაციოა და ბანკის ან კრედიტორის ოფიციალურ პირობებს არ ცვლის.
როგორ გამოვთვალო სესხის ყოველთვიური შენატანი აპში?
შეიყვანეთ სასურველი სესხის თანხა, წლიური საპროცენტო განაკვეთი და დაფარვის პერიოდი, შემდეგ კი გაუშვით გამოთვლა. აპის ეკრანზე მიღებული შედეგი დაგეხმარებათ დაინახოთ სავარაუდო ყოველთვიური შენატანი და, ხელმისაწვდომი მონაცემების მიხედვით, სესხის ჯამური გადასახდელი. ზუსტი შედეგისთვის ყურადღებით შეამოწმეთ შეყვანილი რიცხვები და გაარკვიეთ, რა მეთოდით ითვლის აპი პროცენტს.
არის თუ არა Loan Calculator Ultra-ს გამოთვლები ზუსტი და შეიძლება თუ არა მათზე დაყრდნობა?
აპის შედეგები უნდა განიხილოთ როგორც წინასწარი შეფასება და არა როგორც კრედიტორის მიერ დამტკიცებული გრაფიკი ან ფინანსური გარანტია. რეალური გადასახადი შეიძლება განსხვავდებოდეს საკომისიოს, დაზღვევის, ცვლადი საპროცენტო განაკვეთის, გადახდის თარიღებისა და სხვა ხელშეკრულების პირობების გამო. გადაწყვეტილების მიღებამდე შეადარეთ აპის გამოთვლა კრედიტორის ოფიციალურ შეთავაზებას და გადაამოწმეთ ყველა დამატებითი ხარჯი.
Loan Calculator Ultra უფასოა და სჭირდება თუ არა ინტერნეტი?
აპის უფასო ხელმისაწვდომობა, რეკლამების არსებობა და გარკვეული ფუნქციების ფასიანი სტატუსი შეიძლება ვერსიისა და ჩამოტვირთვის პლატფორმის მიხედვით განსხვავდებოდეს. ასევე, ინტერნეტის საჭიროება დამოკიდებულია იმაზე, მუშაობს თუ არა კონკრეტული ფუნქცია ადგილობრივად მოწყობილობაზე ან იყენებს ონლაინ სერვისებს. ჩამოტვირთვამდე შეამოწმეთ აპის მაღაზიის გვერდზე მითითებული ფასი, აპს-შიდა შესყიდვები, რეკლამები და მოთხოვნილი ნებართვები.
უსაფრთხოა თუ არა Loan Calculator Ultra-ში ჩემი ფინანსური მონაცემების შეყვანა?
სესხის ძირითადი მონაცემების გამოსათვლელად, ჩვეულებრივ, საკმარისია თანხის, პროცენტისა და ვადის მითითება; არ შეიყვანოთ საბანკო პაროლი, ბარათის მონაცემები ან სხვა საიდუმლო ინფორმაცია, თუ ამის აუცილებლობა და სანდოობა მკაფიოდ არ არის დადასტურებული. ჩამოტვირთვამდე გაეცანით კონფიდენციალურობის პოლიტიკას და აპის ნებართვებს. მონაცემების დამუშავების წესები შეიძლება განსხვავდებოდეს აპის ვერსიისა და დეველოპერის პოლიტიკის მიხედვით.


